TERMOPLÁSTICOS DE GRAN CONSUMO RECICLADOS
Nº 1.401 - 9 de noviembre de 2026
Los precios del PET reciclado bajaron en España, mientras que se estabilizaron en buena parte de Europa en octubre
Redacción P&C
7 de noviembre de 2026
El mercado europeo de PET reciclado ha atravesado octubre con una evolución desigual según el producto, la región y la calidad del material, según el Informe Mensual de Precios de rPET que elabora P&C. La principal conclusión del mes ha sido la consolidación de un escenario de mayor estabilidad en buena parte de Europa, aunque con diferencias relevantes entre las variaciones de precios de balas, escamas y granza, y con una evolución más bajista en determinadas referencias del mercado español.

La oferta de materia prima ha continuado siendo uno de los factores determinantes del mercado en Europa. En buena parte de Europa, la disponibilidad de balas se ha mantenido elevada, favorecida por el aumento de la recogida y por la expansión de los sistemas de depósito, devolución y retorno. Sin embargo, esta situación no ha sido homogénea.
Polonia ha registrado dificultades de suministro en algunas calidades transparentes, lo que ha provocado tensiones puntuales y subidas de precios, mientras que en España la abundancia de residuos ha seguido presionando las cotizaciones a la baja. Esta divergencia confirma que el mercado europeo del rPET está cada vez más condicionado por factores regionales. La disponibilidad local de materia prima, la capacidad de clasificación, la demanda de los recicladores y las posibilidades de dar salida al material están generando comportamientos distintos incluso entre países próximos.
En los precios de las escamas de rPET, octubre ha ofrecido señales de estabilización tras las bajadas registradas durante los meses anteriores. En el noroeste de Europa se han producido incluso algunas operaciones a precios ligeramente superiores, aunque sin que pueda hablarse todavía de una recuperación generalizada. El aumento del precio del PET virgen ha contribuido a frenar las expectativas de nuevas bajadas y ha mejorado la competitividad relativa de las escamas recicladas.
No obstante, la demanda continúa siendo moderada. Los compradores mantienen una estrategia prudente, gestionan cuidadosamente sus inventarios y evitan realizar compras adicionales cuando consideran cubiertas sus necesidades inmediatas. Esta cautela limita la capacidad de los productores para trasladar a sus precios los mayores costes de energía, combustibles, transporte y transformación.
En España, la evolución de las tarifas de escamas ha sido más débil que en algunas referencias europeas. Varias calidades han continuado abaratándose, mientras otras se han mantenido estables. Las calidades de mayor valor añadido han mostrado una resistencia superior gracias a su utilización en aplicaciones exigentes y en la producción de material apto para contacto alimentario. Aun así, la abundancia de oferta y la menor actividad puntual han seguido limitando la capacidad de recuperación de los precios.
El precio de la granza o pellet de rPET de calidad alimentaria ha presentado un comportamiento más estable en octubre. El mercado spot continúa teniendo un peso reducido frente a los contratos de suministro, ya que muchos compradores mantienen cubiertas buena parte de sus necesidades mediante acuerdos previamente establecidos. Esta circunstancia ha moderado las variaciones de precios y ha reducido la actividad en el mercado libre.
En España, las operaciones spot han mostrado una pérdida de dinamismo y parte del material destinado habitualmente al mercado abierto ha encontrado mayores dificultades de colocación. Al mismo tiempo, los compradores están comenzando a planificar con mayor antelación sus necesidades para los próximos meses y para 2027, decidiendo qué volúmenes cubrirán mediante contratos y cuáles mantendrán abiertos al mercado.
La evolución del precio del PET virgen se ha convertido en otro elemento clave. Su encarecimiento durante octubre ha ampliado la diferencia de precio frente al material reciclado y ha mejorado la competitividad del rPET, especialmente en determinadas aplicaciones. Sin embargo, esta ventaja todavía no ha provocado una recuperación generalizada de la demanda. Los elevados inventarios, la menor actividad estacional y la prudencia de los compradores continúan frenando nuevas compras.
Las importaciones han seguido ejerciendo presión competitiva sobre los recicladores europeos. Material procedente de Turquía, norte de África y otros mercados extracomunitarios ha continuado llegando a Europa a precios competitivos, aunque su atractivo depende cada vez más de factores como la trazabilidad, las certificaciones, los plazos de entrega y los requisitos aplicables al contacto alimentario. Los mayores costes logísticos también han reducido parte de la ventaja económica de estas importaciones.
En paralelo, el marco regulatorio adquiere una importancia creciente. Las nuevas restricciones europeas sobre los traslados de residuos podrían aumentar la disponibilidad de materia prima para las plantas comunitarias, mientras que las propuestas para reforzar los controles sobre el plástico reciclado importado podrían modificar las condiciones de competencia. Su efecto real dependerá de la capacidad del sector europeo para absorber y transformar esos mayores volúmenes.
De cara al cierre del año, el mercado se encuentra sometido a fuerzas contrapuestas. La elevada disponibilidad de materia prima, la debilidad estacional de la demanda y la cautela de los compradores limitan las posibilidades de una recuperación amplia de los precios. En sentido contrario, el encarecimiento del PET virgen, los mayores costes energéticos y algunas tensiones puntuales de suministro podrían favorecer subidas selectivas en determinadas calidades.
El informe completo sobre los precios mensuales del PET reciclado analiza estas diferencias por producto, calidad y procedencia, compara la evolución de las principales referencias europeas y españolas, estudia el impacto de las importaciones y de la regulación y plantea los escenarios más probables para los próximos meses.
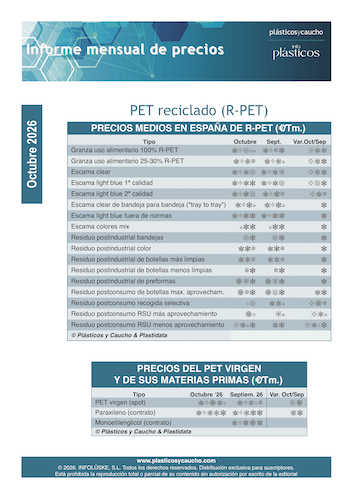
El Informe Mensual de Precios de PET Reciclado está incluido en la suscripción Premium a Plásticos y Caucho, cuyo coste anual es de 790 € (+4% de IVA)