SALA DE PRENSA
Resultados empresariales
KOMPUESTOS elevó sus ventas un 7,4% en 2025, hasta 47,3 millones de euros
Redacción P&C
22 de septiembre de 2026
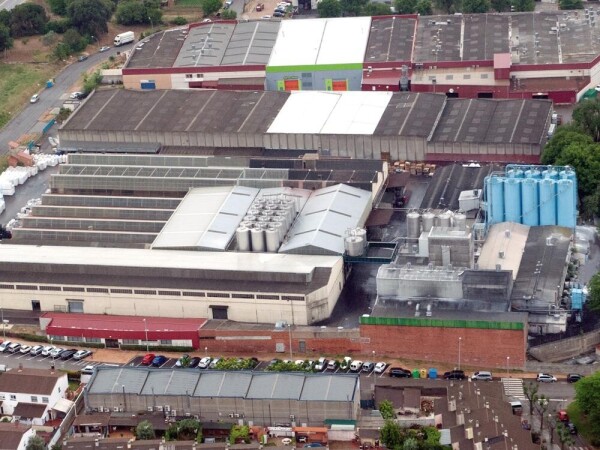
Instalaciones de KOMPUESTOS. Foto: KOMPUESTOS
KOMPUESTOS cerró 2025 con una cifra de negocio de 47,3 millones de euros, frente a los 44 millones del ejercicio anterior. El volumen vendido aumentó un 3,5%, mientras que el EBITDA normalizado descendió un 12%, hasta 3,52 millones de euros.
Las cuentas y la presentación de resultados difundidas por el fabricante de compuestos plásticos reflejan una evolución diferente entre ingresos y rentabilidad operativa. El margen bruto aumentó un 5%, hasta 16,1 millones de euros, pero los gastos de personal crecieron un 7% y los restantes gastos de explotación, un 14%.
El EBITDA sin normalizar se situó en 3,46 millones de euros, un 11% menos que en 2024. La sociedad registró una pérdida neta de 87.635 euros, frente a los 160.006 euros negativos del ejercicio precedente.
Las especialidades aportaron 12,9 millones de euros, alrededor del 27% de la facturación. Los productos de mayor volumen —cargas y concentrados blancos y negros— sumaron 34,1 millones. Dentro del negocio de materiales biodegradables, los ingresos pasaron de 2,08 a 2,39 millones de euros.
El mercado español generó 18,6 millones de euros. El resto de Europa aportó 24,6 millones y los demás mercados, 4,1 millones, de modo que las ventas fuera de España superaron el 60% del total. La deuda financiera neta al cierre se situó en unos 10,3 millones de euros, equivalente a 2,9 veces el EBITDA normalizado.
El informe de gestión recoge 651.133 euros destinados a investigación y desarrollo, frente a 545.799 euros en 2024, con proyectos vinculados, entre otros ámbitos, al reciclaje interno y a la calidad de los materiales. También detalla incorporaciones de equipamiento técnico por 982.714 euros, incluidos silos de dosificación, sistemas de transporte y controles del flujo de materiales.
Las cuentas incluyen una salvedad de auditoría sobre activos fiscales diferidos. El auditor considera que estos activos están sobrevalorados en 1,23 millones de euros porque las pérdidas recurrentes impiden cumplir los criterios para reconocer parte de los créditos fiscales. La sociedad mantiene su expectativa de recuperarlos mediante beneficios futuros.