REGULACIONES Y FISCALIDAD
Tarifas RAP para 2027
ENVALORA duplica la tarifa del plástico industrial primario y rebaja un 60% la del secundario y terciario
Redacción P&C
21 de septiembre de 2026
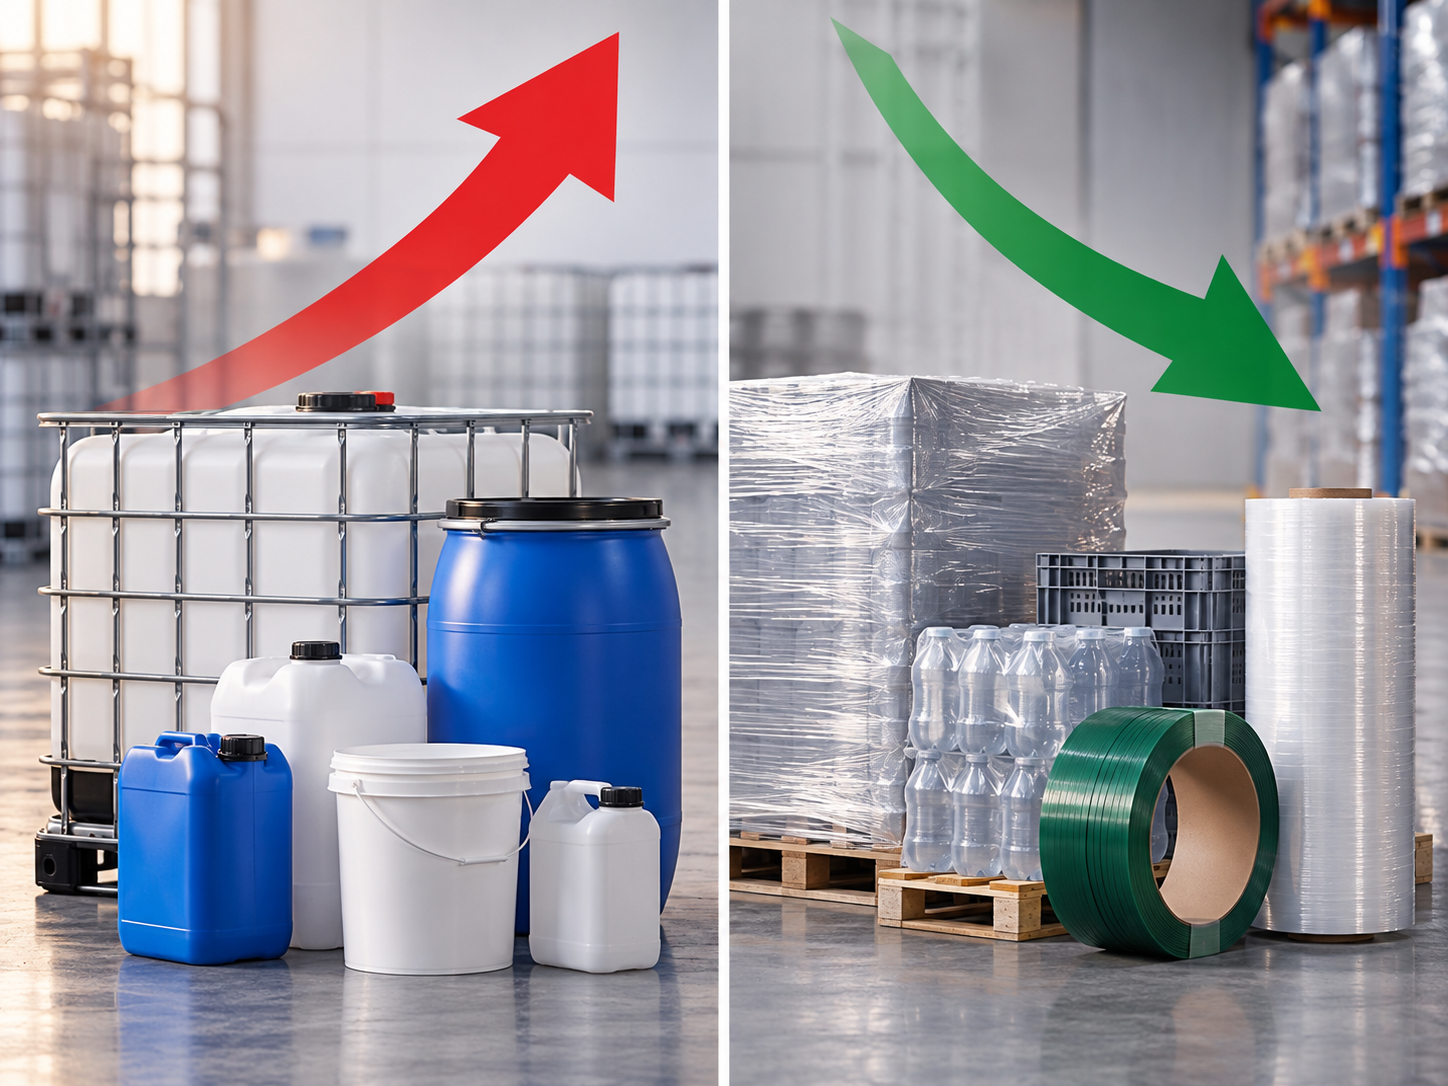
El efecto sobre la contribución dependerá de la mezcla de envases declarados.
ENVALORA aplicará desde el 1 de enero de 2027 una nueva estructura de contribuciones para financiar la responsabilidad ampliada del productor de envases industriales y comerciales. La entidad presentó el tarifario el 16 de septiembre, tras su aprobación por las empresas asociadas, y lo vinculó a la adaptación de su sistema al marco europeo de envases.
El cambio más relevante para el plástico industrial es la separación por función del envase. En 2026, la tabla aplica 15 euros por tonelada al plástico industrial, con independencia de que se trate de envases primarios, secundarios o terciarios. En 2027, el primario o de venta pagará 30 €/t, mientras que el secundario o colectivo y el terciario o de transporte tendrán una tarifa de 6 €/t.
La comparación arroja un incremento del 100% en el primer caso y una reducción del 60% en el segundo. En la categoría comercial, el plástico pasará de 130 a 160 €/t, un 23,1% más. Los porcentajes son cálculos sobre los dos tarifarios publicados y no una estimación del incremento de la factura de cada empresa.
El efecto sobre la contribución dependerá de la mezcla de envases declarados y de las condiciones aplicables. Los formatos que cuentan con tarifa específica deben tratarse separadamente: por ejemplo, el cuadro de 2027 mantiene los IBC en 15 €/t y los bidones peligrosos de al menos 60 litros en 120 €/t. Por tanto, no procede aplicar automáticamente los porcentajes generales a todos los recipientes de plástico.
También cambia el coste de los circuitos cerrados de envases reutilizables. El tramo de 1.001 a 49.999 unidades pasa de 1.250 a 1.500 euros al año, mientras se mantienen los 500 euros hasta 1.000 unidades y los 2.500 euros a partir de 50.000. La fianza por envases nuevos incorporados al circuito sube de 4 a 6 €/t y se devuelve cuando se acredita la gestión correcta del residuo.
ENVALORA señala que mantendrá las bonificaciones para las empresas que gestionan adecuadamente sus residuos y criterios favorables a los envases reutilizables. Estos mecanismos forman parte de su modelo operativo. La presentación de las tarifas como alineadas con el PPWR no convierte sus importes en una obligación tarifaria común a todos los sistemas colectivos.
Para preparar el presupuesto de 2027, la distinción entre envase primario, secundario y terciario adquiere así un efecto económico inmediato. La revisión deberá partir de las unidades, pesos y categorías realmente declarables y de las tarifas específicas que correspondan, antes de calcular el saldo conjunto de subidas, rebajas y bonificaciones.